
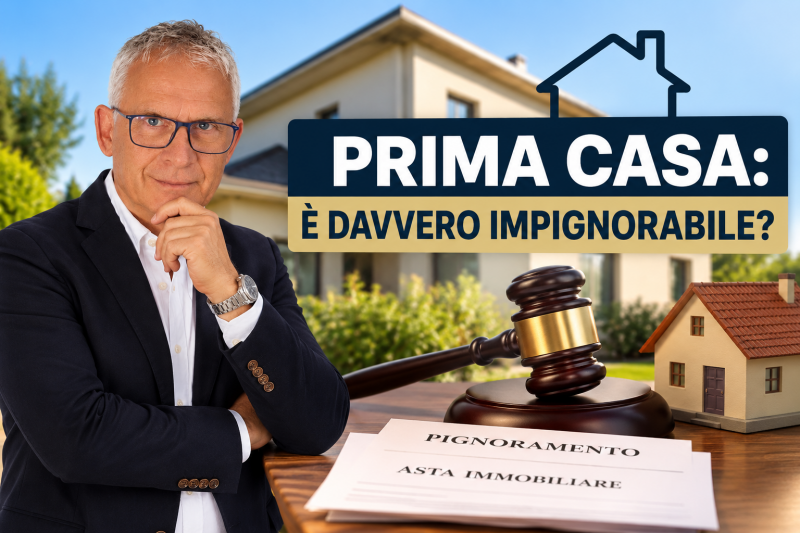
Si sente spesso dire che “la prima casa non può essere pignorata”. Ma non è del tutto vero.
La legge protegge la casa in cui si vive, ma solo in alcuni casi. Inoltre, la protezione non vale per tutti i creditori.
La tutela attuale nasce nel 2013, con il cosiddetto Decreto del Fare. Se il creditore è l’Agenzia delle Entrate-Riscossione, cioè l’ente pubblico incaricato di riscuotere tasse e altri debiti verso lo Stato e gli enti pubblici, la casa del debitore non può essere messa all’asta quando:
-
è l’unico immobile di sua proprietà;
-
è la casa in cui vive e ha la residenza;
-
non appartiene alle categorie delle abitazioni di particolare pregio.
Negli anni successivi, la normativa è stata modificata e aggiornata. Il principio, però, è rimasto lo stesso.
Un altro cambiamento è arrivato con il nuovo Testo unico in materia di versamenti e riscossione. È stato approvato nel 2025 ed è entrato in vigore il 1° gennaio 2026.
La disciplina è stata riordinata. Oggi la protezione dell’unica abitazione è prevista dall’articolo 177 del nuovo Testo unico.
Cosa significa in concreto?
Quando sono presenti tutte le condizioni previste dalla legge, l’Agenzia delle Entrate-Riscossione non può avviare la vendita forzata dell’unica casa in cui vive il debitore.
Questo, però, non significa che la casa sia sempre impignorabile.
Se il creditore è invece una banca, un condominio, un’impresa, una finanziaria o un altro soggetto privato, questa particolare protezione non si applica.
In questi casi, se ricorrono le condizioni previste dalla legge, anche l’unica casa del debitore può essere pignorata e venduta all’asta.
È importante distinguere tra “prima casa” e “unica casa”.
Le agevolazioni fiscali per l’acquisto della prima casa sono un tema diverso. Per questa protezione conta soprattutto che l’immobile sia l’unico posseduto e che sia la casa in cui il proprietario risiede.
In conclusione, dire che “la prima casa non si può pignorare” è sbagliato.
La legge prevede una tutela importante, introdotta nel 2013 e successivamente aggiornata e riordinata, ma questa protezione riguarda i debiti per i quali procede l’Agenzia delle Entrate-Riscossione e non i debiti verso qualsiasi creditore.
Aggiungi commento
Commenti